Tawarruq, perkongsian risiko dan persoalan besar tentang masa depan perbankan Islam di Malaysia
Perbincangan mengenai Islam di Malaysia sering tertumpu kepada persoalan hukum, pakaian, makanan, undang-undang jenayah syariah dan pelbagai isu yang berkaitan dengan kehidupan masyarakat Muslim.
Semua itu penting.
Tetapi ada satu bidang yang jauh lebih besar kesannya terhadap kehidupan umat Islam setiap hari: kewangan.
Setiap bulan rakyat membayar ansuran rumah, kenderaan, pembiayaan peribadi dan perniagaan.
Berbilion ringgit pula beredar melalui sistem perbankan.
Jika sistem kewangan itu benar-benar dibina atas prinsip Islam, kesannya bukan sekadar kepada individu, tetapi boleh membentuk struktur ekonomi seluruh masyarakat.
Sebab itu persoalan yang dibangkitkan oleh Datuk Zaid Ibrahim mengenai tawarruq, pembiayaan berasaskan hutang dan perkongsian untung-rugi wajar dijadikan titik permulaan kepada perbincangan yang lebih luas.
Persoalannya bukan semata-mata: “Adakah produk ini halal?”
Tetapi juga: “Apakah sistem kewangan Islam kita benar-benar sedang mencapai tujuan ekonomi Islam?”
Islam tidak mengharamkan keuntungan
Pertama sekali, kita perlu memahami satu perkara asas.
Islam tidak mengharamkan keuntungan.
Islam mengharamkan riba, penipuan, perjudian, gharar yang dilarang serta transaksi yang zalim.
Sebaliknya, Islam mengiktiraf perdagangan, keuntungan, pelaburan dan perkongsian.
Allah SWT berfirman:
وَاَحَلَّ اللّٰهُ الْبَيْعَ وَحَرَّمَ الرِّبٰواۗ
“Padahal Allah telah menghalalkan jual beli dan mengharamkan riba.” (al-Baqarah, 2:275)
Ayat ini sangat penting.
Islam tidak mengatakan bahawa setiap keuntungan adalah riba.
Keuntungan melalui jual beli ialah sesuatu yang dibenarkan.
Tetapi keuntungan yang lahir daripada pinjaman wang dengan pertambahan yang disyaratkan adalah persoalan yang berbeza.
Di sinilah muncul perbezaan asas antara pinjaman berfaedah dengan kontrak jual beli dalam kewangan Islam.
Jadi, apakah perbezaan tawarruq dengan pinjaman konvensional?
Soalan Datuk Zaid Ibrahim sebenarnya menarik kerana dari sudut pandangan orang awam, kedua-duanya boleh kelihatan hampir sama.
Dalam pinjaman konvensional, seseorang menerima wang dan bersetuju membayar kembali jumlah pokok bersama faedah.
Dalam tawarruq, struktur asasnya berbeza.
Bank membeli komoditi dan menjualnya kepada pelanggan secara tertangguh pada harga kos campur keuntungan.
Pelanggan kemudiannya menjual komoditi itu kepada pihak ketiga secara tunai untuk mendapatkan wang.
Bank Negara Malaysia sendiri menerangkan bahawa tawarruq terdiri daripada dua transaksi jual beli: pembelian aset secara bayaran tertangguh dan penjualan aset tersebut kepada pihak ketiga secara tunai.
Maka secara fiqh kontrak, ia bukan pinjaman wang berfaedah.
Tetapi persoalan yang lebih besar ialah: Apakah tujuan dan substansi transaksi tersebut?
Jika seseorang membeli komoditi hanya sebagai mekanisme untuk mendapatkan wang tunai, kemudian komoditi itu terus dijual semula, memang timbul persoalan yang patut dibincangkan:
Sejauh mana transaksi tersebut mencerminkan semangat ekonomi Islam, bukan sekadar memenuhi bentuk kontrak yang dibenarkan?
Ini merupakan persoalan yang lebih mendalam daripada sekadar membandingkan kadar keuntungan.
Tawarruq bukan automatik bermaksud riba
Namun, kita juga perlu berhati-hati.
Tidak tepat untuk mengatakan: “Tawarruq sama sahaja dengan riba.”
Dalam kerangka Syariah Malaysia, tawarruq telah diterima oleh Majlis Penasihat Syariah Bank Negara Malaysia dengan syarat-syarat tertentu.
MPS BNM merupakan autoriti Syariah tertinggi bagi urusan kewangan Islam yang diselia Bank Negara Malaysia.
Bank Negara juga secara jelas menyatakan bahawa Commodity Murabahah berasaskan Tawarruq merupakan antara struktur pembiayaan Islam yang digunakan secara meluas pada masa kini.
Maka, kritik terhadap tawarruq perlu dibuat dengan ilmu.
Soalnya bukan mengatakan semua tawarruq haram.
Soalnya ialah: Adakah tawarruq wajar menjadi terlalu dominan sehingga mengecilkan ruang kepada model kewangan Islam yang lebih berorientasikan perkongsian risiko, pelaburan dan keusahawanan?
Itulah persoalan yang lebih konstruktif.
Islam bukan hanya tentang mengelakkan riba
Di sinilah kita perlu kembali kepada falsafah ekonomi Islam.
Bank Negara sendiri menjelaskan bahawa kewangan Islam berasaskan prinsip keadilan, aktiviti ekonomi sebenar, perkongsian risiko dan keuntungan, serta menggalakkan keusahawanan dan perdagangan.
Dalam Islam terdapat pelbagai bentuk akad:
- Murabahah: jual beli dengan keuntungan yang diketahui;
- Ijarah: sewaan;
- Mudarabah: perkongsian antara pemodal dan pengusaha;
- Musharakah: perkongsian modal dan perniagaan;
- Musharakah Mutanaqisah: perkongsian yang berkurangan;
- Salam;
- Istisna’;
- dan pelbagai bentuk akad lain.
Justeru, kewangan Islam tidak boleh disempitkan kepada satu model sahaja.
Tetapi persoalan yang perlu ditanya ialah: Model yang manakah paling banyak digunakan?
Dan lebih penting: Model yang manakah paling banyak memberi kesan kepada pembangunan ekonomi umat?
Tawarruq semakin dominan
Di sinilah data menjadi menarik.
Menurut laporan yang memetik pandangan pakar ekonomi, pembiayaan berasaskan tawarruq membentuk sekitar 65.2 peratus daripada keseluruhan aset pembiayaan perbankan Islam Malaysia pada Januari 2026.
Angka ini memberikan gambaran bahawa pembiayaan berasaskan hutang masih sangat dominan dalam industri kewangan Islam.
Sebagai perbandingan, data terdahulu menunjukkan kecenderungan yang sama.
Analisis berasaskan data BNM merekodkan tawarruq sekitar 58.6 peratus daripada pembiayaan Islam pada awal 2023.
Ini tidak bermaksud tawarruq itu salah.
Tetapi ia menimbulkan persoalan strategik:
Jika majoriti besar pembiayaan Islam akhirnya beroperasi melalui struktur hutang dan pulangan yang telah ditentukan, sejauh mana sistem tersebut sedang membangunkan budaya perkongsian risiko dan keusahawanan?
Di mana Mudarabah dan Musharakah?
Inilah persoalan yang paling menarik.
Dalam Mudarabah, satu pihak menyediakan modal dan satu pihak lagi menguruskan perniagaan.
Keuntungan dibahagikan mengikut nisbah yang dipersetujui.
Dalam Musharakah, pihak-pihak terlibat berkongsi modal dan berkongsi risiko serta keuntungan berdasarkan struktur perkongsian tersebut.
Ini lebih dekat dengan konsep risk-sharing.
Jika perniagaan berjaya, kedua-duanya mendapat keuntungan.
Jika perniagaan mengalami kerugian sebenar, risiko turut ditanggung berdasarkan prinsip akad.
Tetapi dalam dunia perbankan moden, model sebegini lebih kompleks.
Ia memerlukan bank memahami kemampuan usahawan, model perniagaan, aliran tunai, pasaran, tadbir urus, risiko operasi, risiko penipuan, risiko moral hazard dan kemampuan sebenar projek menghasilkan keuntungan.
Berbeza dengan pembiayaan hutang yang lebih mudah distrukturkan, dinilai dan dipantau.
Bank Negara sendiri pernah menggalakkan penggunaan lebih luas kontrak Mudarabah dan Musharakah, termasuk untuk menyokong perusahaan kecil, syarikat baharu, private equity dan venture capital.
Mengapa bank lebih cenderung kepada Tawarruq?
Jawapannya bukan semestinya kerana bank tidak mahu Islam.
Terdapat faktor ekonomi yang nyata.
Bank perlu mengurus modal, kecairan, risiko kredit dan keperluan pendeposit.
Pakar ekonomi yang dipetik Bernama menjelaskan bahawa pembiayaan berasaskan perkongsian risiko menghadapi cabaran kerana struktur pendanaan bank banyak bergantung kepada deposit, sedangkan pendeposit lazimnya mahukan tahap kepastian pulangan yang lebih tinggi.
Pembiayaan berasaskan perkongsian risiko juga memerlukan modal yang lebih besar bagi setiap ringgit yang dilaburkan.
Dengan kata lain:
Tawarruq lebih mudah diurus.
Musharakah lebih sukar tetapi berpotensi lebih transformatif.
Di sinilah cabaran sebenar kewangan Islam.
Kita tidak mahu bank Islam hanya menjadi “bank tanpa nama faedah”
Ini mungkin persoalan paling sensitif.
Apabila seseorang melihat pembiayaan Islam, dia mungkin bertanya: “Apa bezanya dengan pinjaman konvensional?”
Jika jawapan kita hanya: “Yang ini menggunakan kontrak Syariah.”
Maka kita belum menjawab persoalan yang lebih besar.
Kita perlu menjelaskan bahawa kewangan Islam bukan sekadar pertukaran istilah.
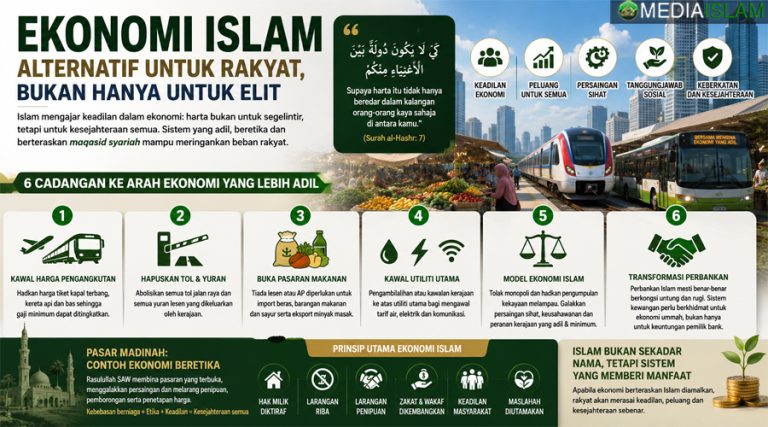
Ia sepatutnya membawa nilai yang lebih besar: keadilan, amanah, perkongsian risiko, kegiatan ekonomi sebenar, pembangunan usahawan dan pengagihan kekayaan.
Allah SWT berfirman:
كَيْ لَا يَكُوْنَ دُوْلَةً ۢ بَيْنَ الْاَغْنِيَاۤءِ مِنْكُمْۗ
“Supaya harta itu tidak hanya beredar dalam kalangan orang-orang kaya sahaja di antara kamu.” (al-Hashr, 59:7)
Ayat ini memberikan satu prinsip ekonomi yang sangat besar.
Ekonomi Islam bukan sekadar memastikan sesuatu transaksi tidak mengandungi riba.
Ia juga mempunyai persoalan:
- Siapa mendapat akses kepada modal?
- Siapa menikmati keuntungan?
- Siapa menanggung risiko?
- Adakah modal membantu orang miskin menjadi lebih produktif?
- Adakah sistem kewangan melahirkan usahawan baharu?
Bagaimana jika bank Islam lebih berani mengambil risiko?
Bayangkan satu pendekatan yang lebih agresif dalam pembiayaan Musharakah dan Mudarabah.
Seorang anak muda mempunyai kemahiran teknologi tetapi tidak mempunyai modal.
Seorang petani mempunyai tanah tetapi tidak mempunyai modal moden.
Seorang usahawan mempunyai idea tetapi tidak mempunyai aset untuk dicagarkan.
Seorang peniaga kecil mempunyai pasaran tetapi tidak mempunyai modal kerja.
Dalam model hutang biasa, bank akan bertanya: “Apa cagaran anda?”
Dalam model perkongsian: “Apakah perniagaan anda? Berapa nilai projek? Bagaimana kita boleh berkongsi modal, risiko dan keuntungan?”
Ini perubahan paradigma yang besar.
Bank bukan lagi sekadar pemberi pembiayaan.
Bank menjadi rakan pelaburan.
Daripada bank kepada Venture Capital Islam
Di sinilah kewangan Islam boleh menjadi sangat menarik.
Bayangkan bank-bank Islam Malaysia mempunyai dana khas untuk: Islamic Venture Capital.
Dana tersebut melabur dalam teknologi, AI, tenaga solar, pertanian moden, bioteknologi, industri halal, teknologi kewangan, pendidikan, kesihatan, industri kreatif, perusahaan sosial dan syarikat baharu.
Bank mengambil sebahagian risiko.
Usahawan mengambil sebahagian risiko.
Keuntungan dibahagikan.
Jika syarikat berkembang, bank dan usahawan sama-sama mendapat manfaat.
Jika projek gagal kerana risiko perniagaan yang sebenar, kerugian ditanggung berdasarkan struktur akad.
Itulah antara wajah kewangan Islam yang boleh menjadi enjin pembangunan ekonomi umat.
Tetapi jangan buang Tawarruq begitu sahaja
Pada masa yang sama, kita tidak harus mengambil pendekatan terlalu simplistik.
Tawarruq mempunyai fungsi dalam sistem kewangan moden.
Ia menyediakan kecairan, memudahkan pembiayaan pengguna dan membantu institusi kewangan menyediakan produk yang boleh diurus dalam skala besar.
Bank Negara sendiri menggunakan Commodity Murabahah Programme dalam operasi pengurusan kecairan pasaran wang Islam.
Maka persoalannya bukan: “Tawarruq atau Musharakah?”
Sebaliknya: “Bagaimanakah kita mendapatkan keseimbangan antara kestabilan sistem kewangan dengan matlamat perkongsian risiko dan pembangunan ekonomi?”
Itulah perbincangan yang lebih matang.
Malaysia sudah mempunyai asas yang kukuh
Malaysia sebenarnya mempunyai kelebihan besar.
Kita mempunyai industri perbankan Islam yang matang, Majlis Penasihat Syariah Bank Negara, rangka kerja perundangan, kepakaran Syariah, universiti dan pusat penyelidikan, pasaran sukuk yang besar, institusi kewangan Islam serta pengalaman panjang membangunkan produk kewangan patuh Syariah.
Bank Negara menyatakan bahawa pada 2025, pembiayaan Islam telah mencapai 48% daripada keseluruhan pembiayaan di Malaysia.
Ini bukan pencapaian kecil.
Tetapi apabila industri sudah mencapai saiz sebegini, persoalannya berubah.
Kita tidak lagi hanya bertanya: “Bagaimana hendak membesarkan industri kewangan Islam?”
Kita perlu bertanya: “Bagaimana hendak menggunakan kekuatan kewangan Islam untuk membesarkan ekonomi umat?”
Daripada “Islamic Banking” kepada “Islamic Economic Transformation”
Inilah langkah seterusnya.
Kita perlu bergerak daripada Islamic Banking kepada Islamic Economic Transformation.
Perbankan Islam tidak sepatutnya hanya menjadi alternatif kepada perbankan konvensional.
Ia sepatutnya menawarkan model ekonomi yang lebih adil dan lebih manusiawi.
Bank Islam tidak sepatutnya hanya bertanya: “Berapakah keuntungan yang boleh diperoleh daripada pembiayaan ini?”
Tetapi juga: “
- Apakah nilai ekonomi yang akan lahir daripada pembiayaan ini?”
- Adakah ia menghasilkan pekerjaan?
- Adakah ia membantu perusahaan kecil?
- Adakah ia melahirkan usahawan?
- Adakah ia meningkatkan produktiviti?
- Adakah ia membangunkan teknologi?
- Adakah ia membantu golongan yang tidak mempunyai cagaran tetapi mempunyai kemampuan?
- Adakah ia mengembangkan kekayaan dalam masyarakat?
Kesimpulan: Halal ialah permulaan, bukan pengakhiran
Persoalan yang dibangkitkan oleh Datuk Zaid Ibrahim tentang tawarruq patut kita sambut sebagai satu peluang untuk memperluas perbincangan.
Kita tidak perlu terus menghukum bahawa tawarruq sama dengan riba.
Itu bukan pendekatan ilmiah.
Sebaliknya, kita perlu mengakui bahawa tawarruq mempunyai asas Syariah yang diterima dalam kerangka kewangan Islam Malaysia, sambil pada masa yang sama bertanya sama ada dominasi pembiayaan berasaskan hutang merupakan bentuk terbaik untuk mencapai cita-cita ekonomi Islam.
Kita juga perlu mengakui bahawa Mudarabah dan Musharakah membawa unsur perkongsian risiko yang lebih jelas, tetapi pelaksanaannya lebih sukar dan mempunyai risiko yang lebih tinggi.
Maka, cabaran masa depan bukan untuk memusnahkan sistem yang sedia ada.
Cabaran kita ialah memperkayakannya.
Lebihkan pembiayaan kepada usahawan.
Lebihkan modal kepada perusahaan kecil.
Lebihkan venture capital Islam.
Lebihkan equity financing.
Lebihkan Musharakah dan Mudarabah.
Dan gunakan kekuatan bank-bank Islam untuk membina ekonomi rakyat, bukan sekadar membiayai penggunaan rakyat.
Kerana akhirnya, ukuran kejayaan kewangan Islam bukan hanya berapa banyak produk yang mempunyai label “-i”.
Ukuran yang lebih besar ialah: Adakah kewangan Islam menjadikan masyarakat lebih adil, lebih produktif, lebih berdaya usaha dan lebih sejahtera?
Itulah persoalan yang perlu dijawab oleh generasi kewangan Islam Malaysia seterusnya.
Halal ialah permulaan.
Keadilan ialah matlamat.
Pembangunan umat ialah amanah.
About the Author